Stochastik | Normalverteilung

🔎

Zurück zur Übersicht


Normalverteilung und Gaußsche Glockenfunktion

💡

Eine Zufallsgröße XX heißt normalverteilt mit den Parametern μ\mu (Erwartungswert) und σ\sigma (Standardabweichung), wenn für zwei reellen Zahlen aa und bb mit a≤ba \leq b gilt:
Die Wahrscheinlichkeit, dass
XX Werte zwischen aa und bb annimmt, ist

P(a≤X≤b)=∫abφμ;σ(x) dxP(a \leq X \leq b) = \int_a^b \varphi_{\mu;\sigma}(x) \, dx

Man sagt kurz: XX ist Nμ;σN_{\mu;\sigma}-verteilt. Die Normalverteilung ist eine stetige Verteilung.

💡

Man nennt die Funktion φμ;σ\varphi_{\mu;\sigma} mit

φμ;σ(x)=1σ2π⋅e−(x−μ)22σ2\varphi_{\mu;\sigma}(x) = \frac{1}{\sigma\sqrt{2\pi}} \cdot e^{-\frac{(x-\mu)^2}{2\sigma^2}}

Gaußsche Glockenfunktion und ihren Graphen Gaußsche Glockenkurve.

💡

φμ;σ\varphi_{\mu;\sigma} hat die Extremstelle μ\mu und die Wendestellen μ±σ\mu \pm \sigma und ist die Dichtefunktion einer Nμ;σN_{\mu;\sigma}-verteilten Zufallsgröße.

💡

Es gilt

P(X=a)=∫aaφμ;σ(x) dx=0somit gilt auchP(X≤a)=P(X<a)P(X = a) = \int_a^a \varphi_{\mu;\sigma}(x) \, dx =0 \\ \textsf{somit gilt auch} \\ P(X \leq a) = P(X < a)

Zusätzlich gilt:

φμ;σ(x)>0 fu¨r alle x∈R\varphi_{\mu;\sigma}(x) > 0 \text{ für alle } x \in \R
∫−∞+∞φμ;σ(x) dx=1\int_{-\infty}^{+\infty} \varphi_{\mu;\sigma}(x) \, dx = 1

Beispiele

μ=100σ=15P(70≤X<110)=∫70110φ100;15 dx≈0,725P(X<85)=∫−∞85φ100;15 dx≈0,159\mu = 100 \quad \sigma = 15 \\ \begin{align*} P(70 \leq X < 110) &= \int_{70}^{110} \varphi_{100;15} \, dx \approx 0{,}725 \\ P(X < 85) &= \int_{-\infty}^{85} \varphi_{100;15} \, dx \approx 0{,}159 \end{align*}

μ\mu und σ\sigma aus gegebenen Daten ermitteln

💡

Gemessene Daten können häufig durch eine Normalverteilung mit Mittelwert μ\mu und Standardabweichung σ\sigma modelliert werden.
Für die Messwerte
x1,x2,…,xnx_1, x_2, …, x_n gilt:

μ=1n∑i=1nxiσ=1n∑i=1n(xi−μ)2\begin{align*} \mu &= \frac1n \sum_{i=1}^{n}x_i \end{align*} \qquad \begin{align*} \sigma &= \sqrt{ \frac1n \sum_{i=1}^{n}(x_i-\mu)^2 } \end{align*}

Beispiel

Punkte in der nächsten Mathe Klausur:

Messwerte:111315121412
μ=16⋅(11+13+...+12)=16⋅77≈12,83\begin{align*} \mu &= \frac16\cdot(11+13+...+12) \\ &=\frac16\cdot77 \\ &\approx 12{,}83 \end{align*}
σ=16⋅((11−12,83)2+(13−12,83)2...+(12−12,83)2)=16⋅10,83≈1,34\begin{align*} \sigma &= \sqrt{\frac16 \cdot ((11-12{,}83)^2+(13-12{,}83)^2...+(12-12{,}83)^2) } \\ &= \sqrt{\frac16\cdot10{,}83} \\ &\approx 1{,}34 \end{align*}

⇒ Die Messwerte können durch eine N12,83;1,34N_{12,83;1,34}-verteilte Zufallsgröße modelliert werden.


Umkehrung der Normalverteilung

💡

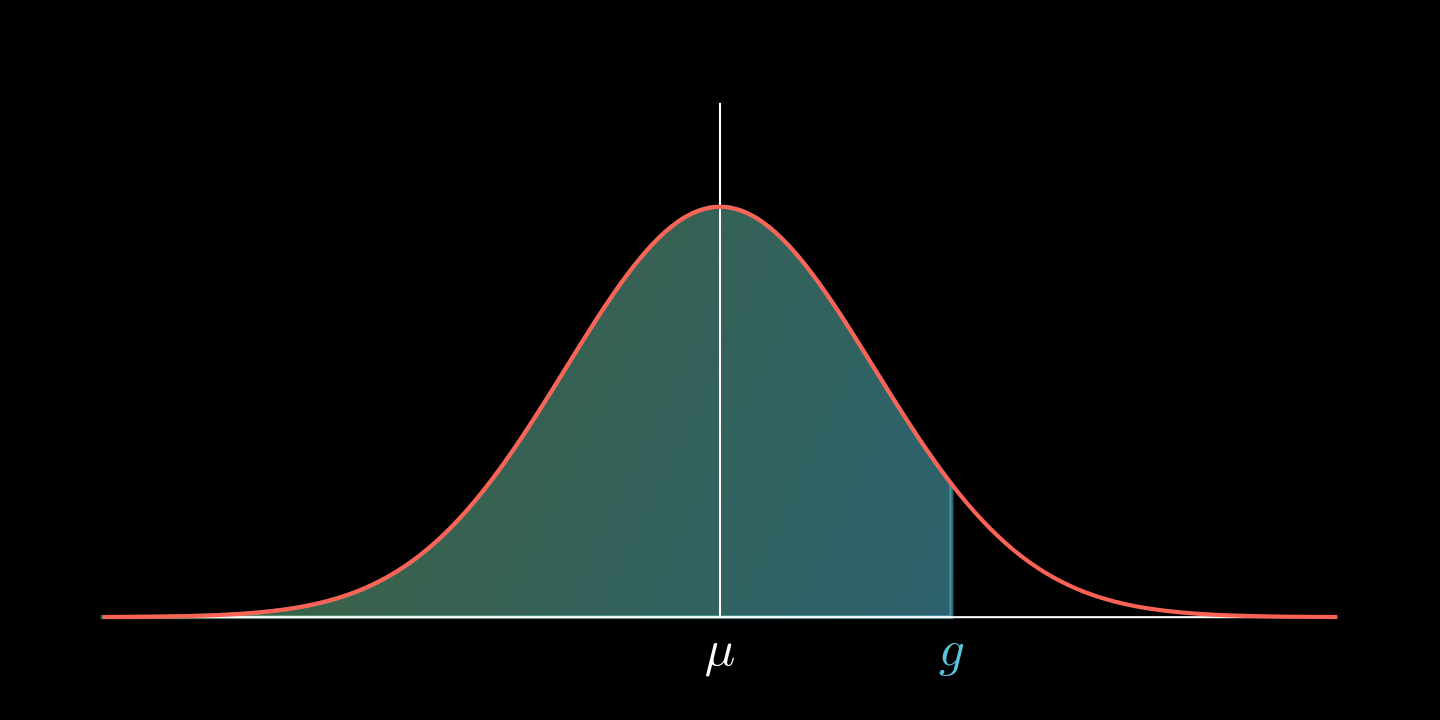
Für eine Nμ;σN_{\mu;\sigma}-verteilte Zufallsgröße XX lässt sich für eine vorgegebene Wahrscheinlichkeit pp durch den WTR-Befehl invNormal die Zahl gg mit P(X≤g)=pP(X \leq g) = p bestimmen.

Beispiel

μ=250σ=20p=0.7invNormal ⇒g≈260,49\mu = 250 \quad \sigma = 20 \quad p = 0.7 \\ \text{invNormal } \Rightarrow g \approx 260{,}49


Normalverteilung zur Annäherung einer diskreten Zufallsgröße

💡

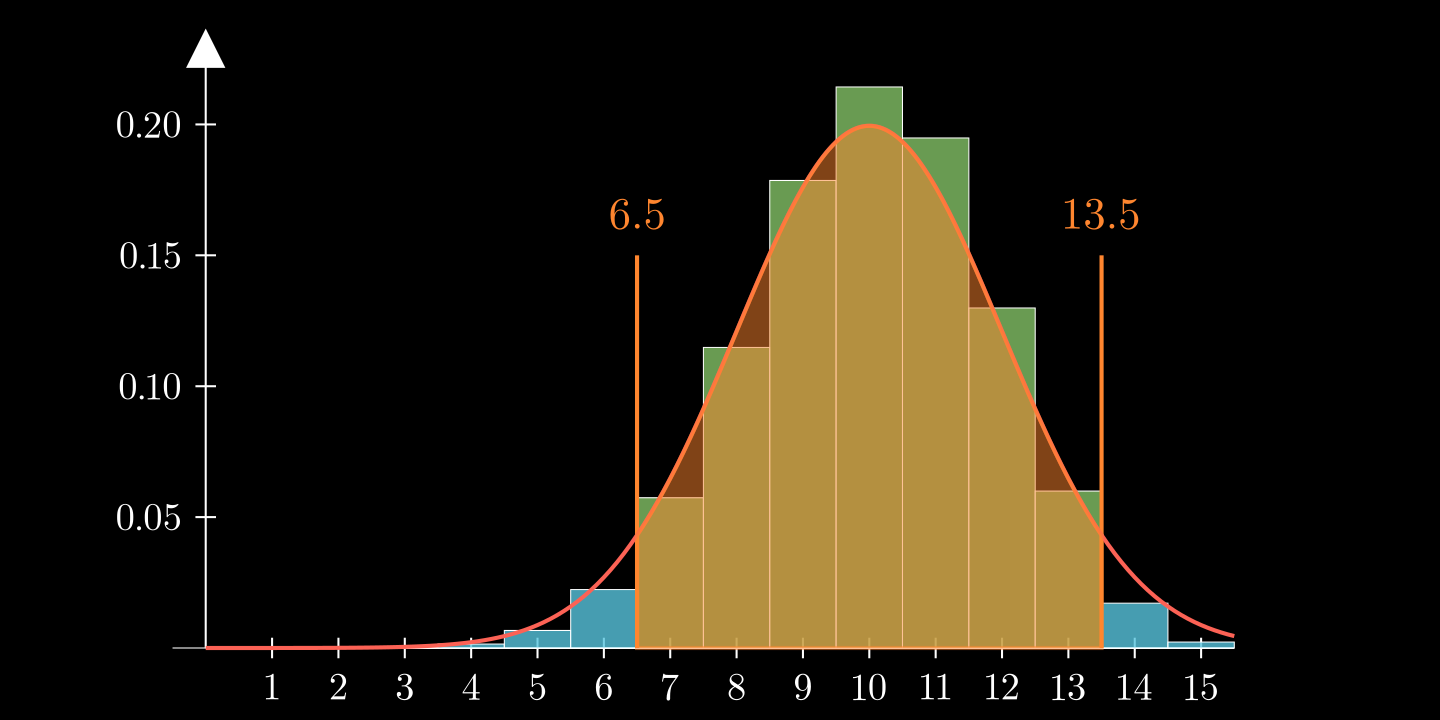
Nutzt man die Normalverteilung um die Wahrscheinlichkeit für eine diskrete Zufallsgröße näherungsweise zu bestimmen, muss man die Integralgrenzen entsprechend anpassen.
Beispiel

Notenpunkte 0..150..15 sind N10;2N_{10;2}-verteilt.

P(7≤X≤13)⏟7,8,9,10,11,12,13⏟7 diskrete Werte=∫6,513,5⏟Interval-la¨nge 7φ10;2(x) dx≈0,92\underbrace{P(7 \leq X \leq 13)} _{\underbrace{ 7,8,9,10,11,12,13} _{7 \textsf{ diskrete Werte}}} = \underbrace{ \int_{6{,}5}^{13{,}5}} _{\text{Interval-}\atop \text{länge } 7} \varphi_{10;2}(x) \, dx \approx 0{,}92

Sigma-Regeln

💡

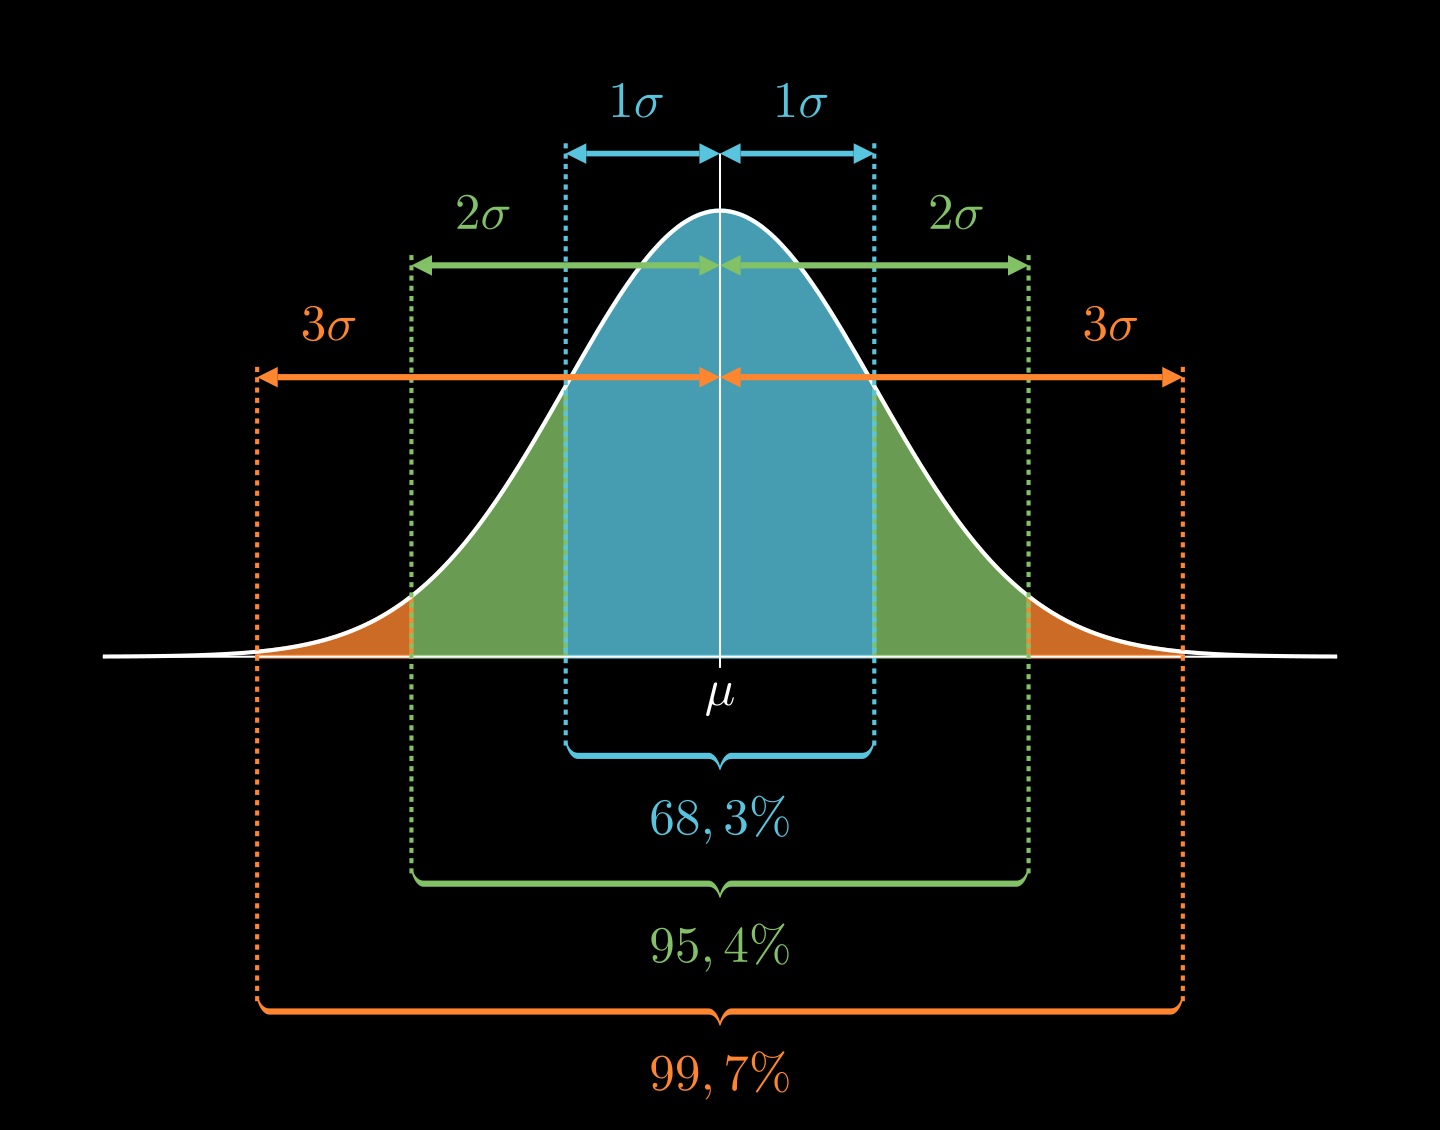
Für eine Nμ;σN_{\mu;\sigma}-verteilte Zufallsgröße gelten folgende Sigma-Regeln

Intervall IIP(X∈I)P(X \in I)
[μ−σ;μ+σ][\mu - \sigma; \mu + \sigma]≈0,683\approx 0{,}683
[μ−2σ;μ+2σ][\mu - 2\sigma; \mu + 2\sigma]≈0,954\approx 0{,}954
[μ−3σ;μ+3σ][\mu - 3\sigma; \mu + 3\sigma]≈0,997\approx 0{,}997

Diese Regeln gelten auch näherungsweise für eine Binomialverteilung.


🔎

Zurück zur Übersicht